 Nous joindre
Services de gestion d'entreprise
Indicateurs de performance KPI et tableaux de bord
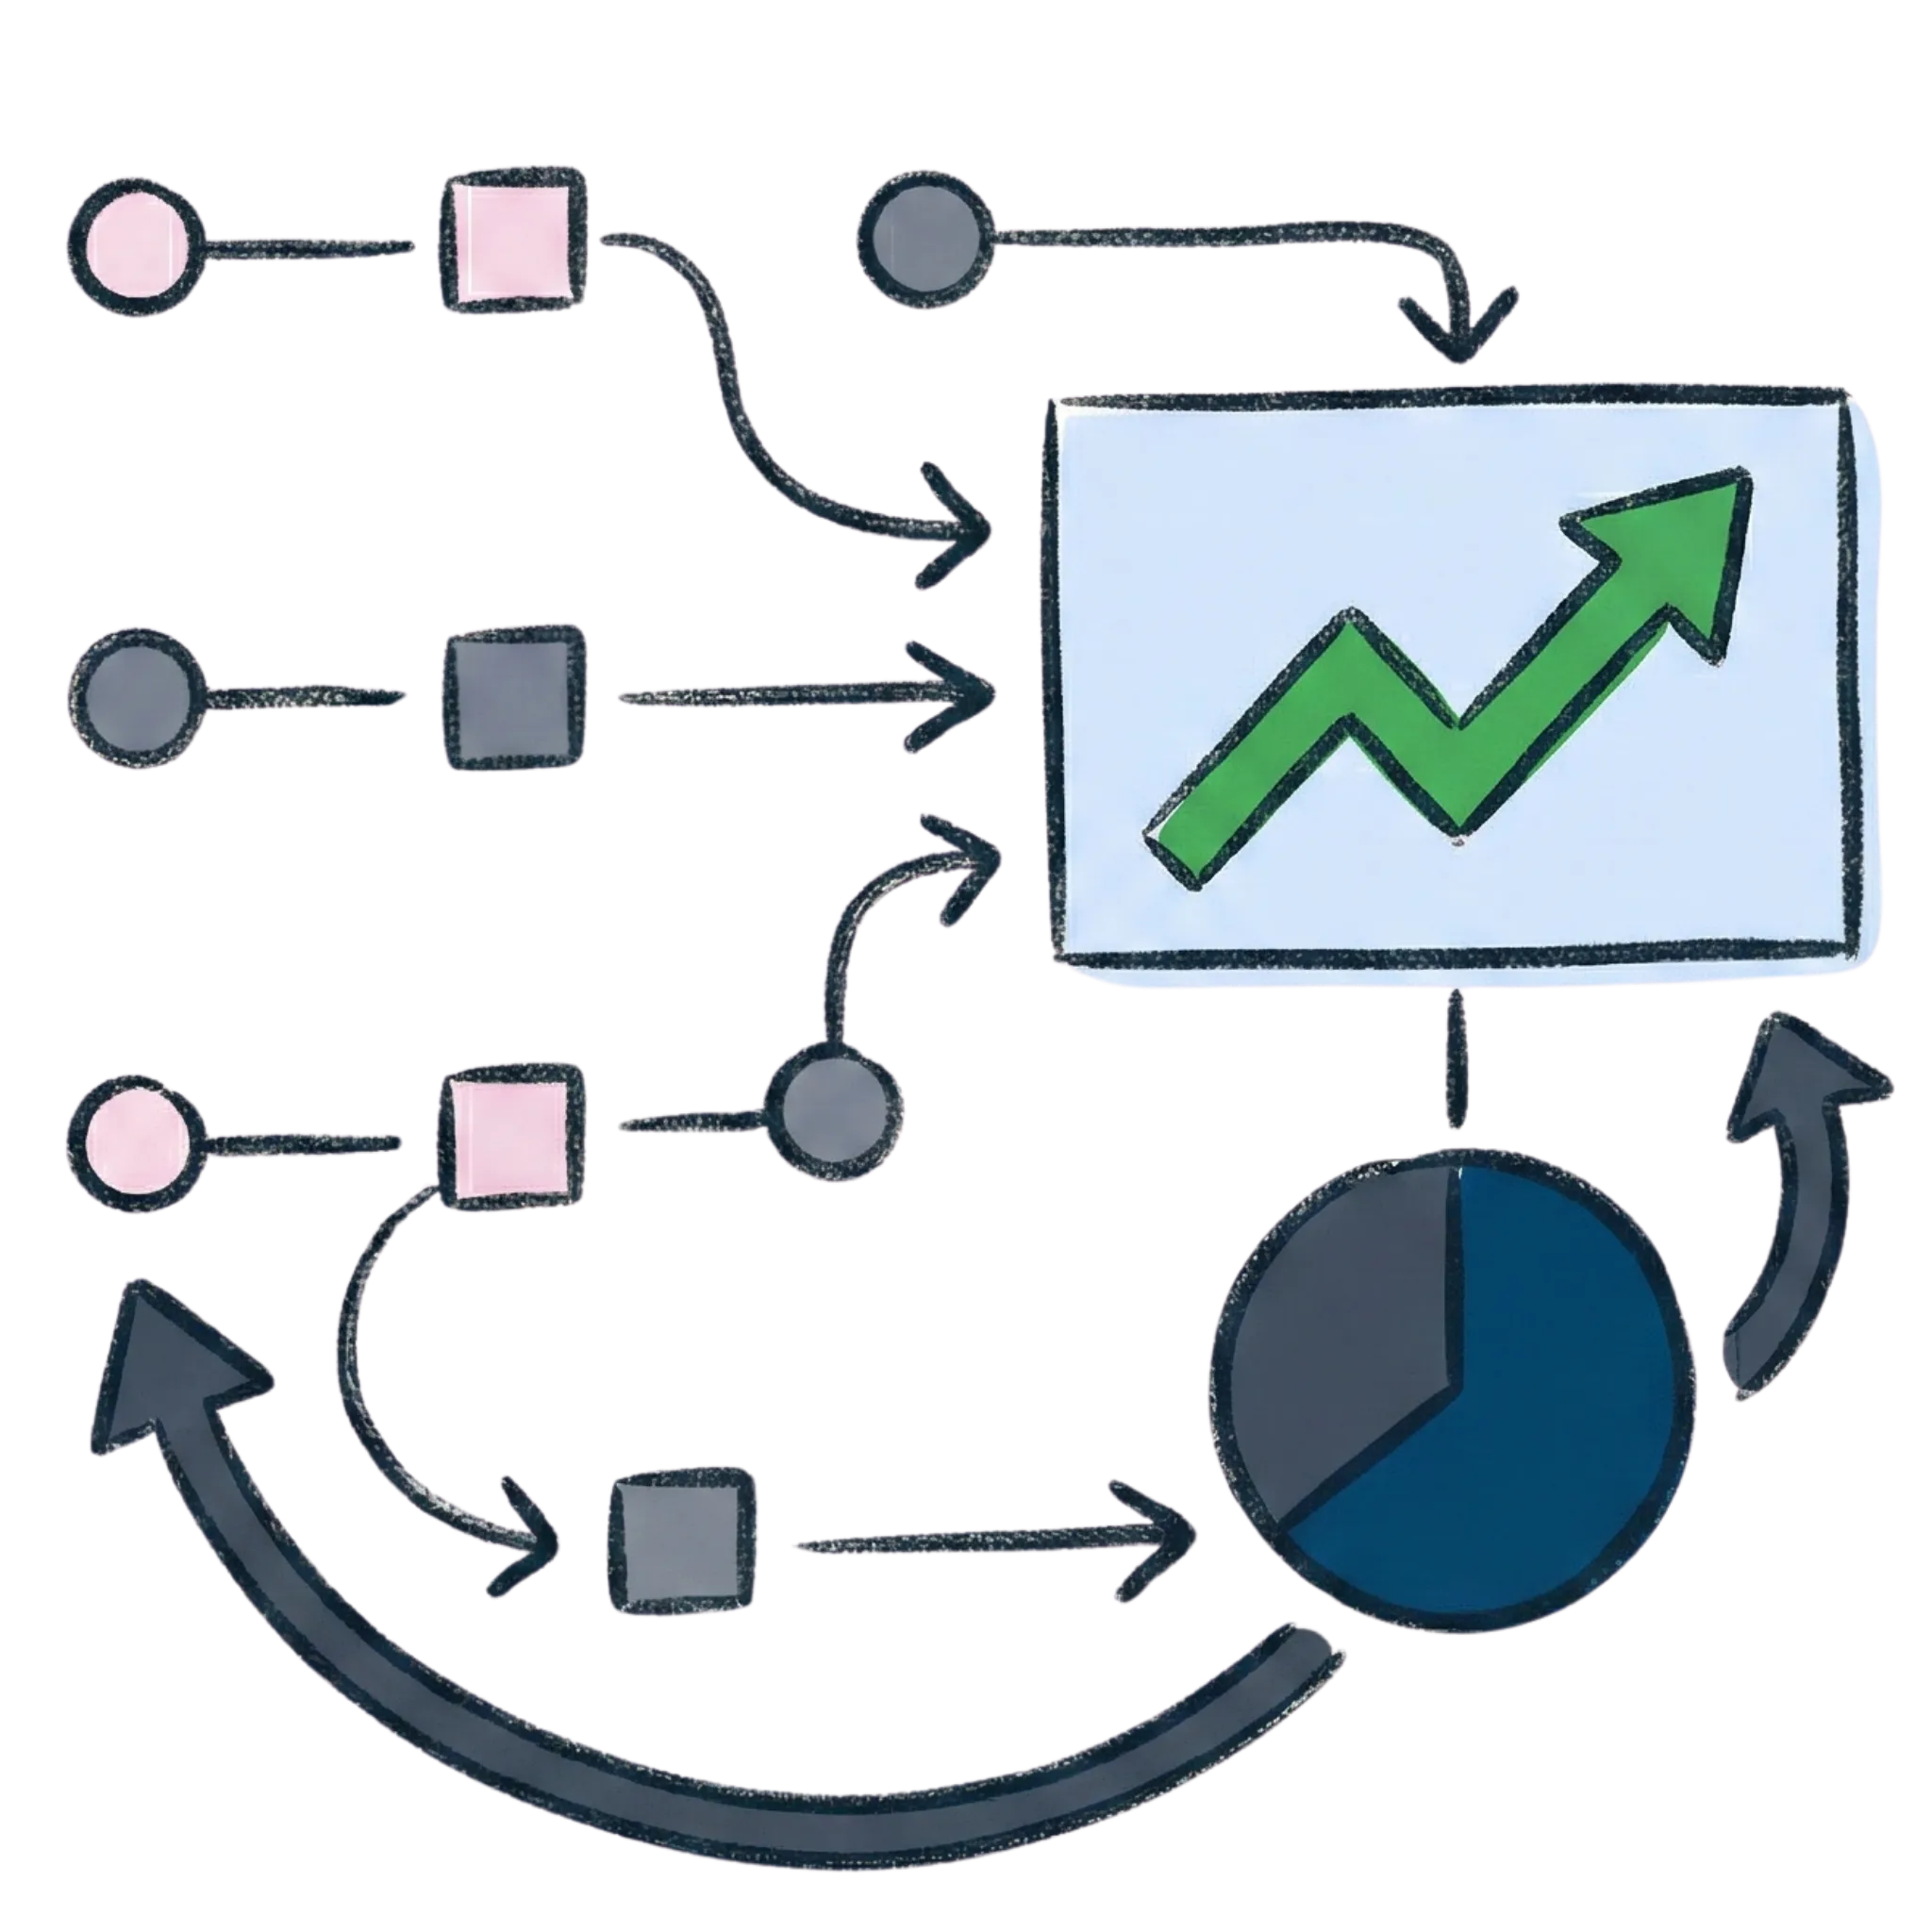
Les indicateurs de performance, ou KPI, mesurent les éléments qui comptent pour les objectifs de l’entreprise. Un tableau de bord les rassemble afin de repérer les écarts et de préparer les actions. Profivia accompagne les PME pour choisir des mesures compréhensibles, définir leur calcul et organiser un suivi relié aux décisions du dirigeant.
Choisir les mesures à partir des décisions
Un tableau de bord commence par les questions de gestion. Souhaitez-vous comprendre la marge des mandats, réduire les retards de paiement ou améliorer la capacité de livraison? La réponse oriente les indicateurs. Copier les mesures d’une autre entreprise peut produire beaucoup de chiffres sans éclairer vos propres décisions.
Le choix doit rester compatible avec les données disponibles. Un indicateur calculé de manière incertaine risque de créer une fausse précision. Il faut identifier la source, le responsable de sa production et la fréquence à laquelle il apporte une information nouvelle. Le tableau de bord doit pouvoir être expliqué à l’équipe, y compris à une personne qui ne participe pas à sa préparation.
Indicateurs financiers, commerciaux et opérationnels
Les indicateurs financiers décrivent notamment la marge, les charges et les liquidités. Les mesures commerciales peuvent suivre le volume de demandes, les ventes réalisées ou la conversion des propositions. Les indicateurs opérationnels examinent les délais, la capacité ou les reprises. Ces familles se complètent : une hausse des ventes peut s’accompagner de retards ou d’une marge plus faible.
Le dirigeant gagne à observer les relations entre les mesures. Si les commandes progressent, mais que les factures sont envoyées tardivement, le problème ne se résume pas à un manque de clients. Le suivi doit permettre d’identifier l’étape concernée. Quelques indicateurs reliés à un objectif commun rendent souvent la lecture plus utile qu’une longue liste de ratios isolés.
Les avantages d’un tableau de bord partagé
Un tableau de bord bien défini donne aux échanges un point de départ commun. Les personnes ne discutent plus de totaux calculés avec des périodes différentes ou des catégories incompatibles. Elles peuvent consacrer davantage de temps à comprendre les écarts et à choisir une action. Le suivi devient aussi plus facile à transmettre lorsqu’un responsable change.
L’objectif n’est pas de transformer chaque activité en score. Une mesure doit être accompagnée du contexte qui permet de l’interpréter. Un retard peut être temporaire, un résultat favorable peut provenir d’une opération exceptionnelle et une cible peut devenir inadaptée. La discussion demeure nécessaire pour éviter de piloter uniquement selon un chiffre dont les causes et les limites sont mal comprises.
Comment construire le tableau de bord avec Profivia?
La démarche commence par vos priorités et les décisions à soutenir. Nous examinons les rapports existants, les sources de données et les habitudes de suivi. Une première sélection d’indicateurs permet de définir les calculs, les périodes et les responsables. Les cibles sont discutées selon votre situation plutôt que reprises comme des normes universelles.
Un prototype est ensuite comparé aux données connues pour vérifier sa cohérence et sa lisibilité. Le tableau doit montrer les résultats, les comparaisons utiles et les éléments à commenter. Un calendrier de production et de revue précise comment les actions seront suivies. La mise en place peut être progressive : stabiliser quelques mesures fiables avant d’ajouter des détails évite de compliquer inutilement l’outil.
Exemple de tableau de bord pour une PME de services
| Question | Indicateur possible | Décision associée |
|---|---|---|
| Les mandats contribuent-ils aux charges fixes? | Marge sur coûts variables par type de mandat | Examiner prix, périmètre ou coûts |
| Les clients paient-ils au rythme prévu? | Montant des créances échues | Prioriser les suivis d’encaissement |
| La production suit-elle les engagements? | Part des livraisons dans le délai convenu | Revoir charge et organisation |
| La prévision reste-t-elle crédible? | Écart entre encaissements prévus et réels | Actualiser les dates et hypothèses |
Ces exemples ne constituent pas une liste obligatoire. Chaque calcul doit correspondre à vos données et à une responsabilité réelle. Une mesure sans personne chargée de l’examiner devient rapidement un élément décoratif. Associez donc chaque écart significatif à une question, puis à une action ou à une explication documentée.
Définir les calculs pour comparer correctement
Pour chaque indicateur, rédigez une fiche courte : définition, formule, source, période, fréquence et limites. Une marge peut être exprimée en dollars ou en pourcentage; elle doit préciser les coûts pris en compte. Un délai moyen peut masquer quelques factures très anciennes. Le choix de présentation influence la conclusion et mérite donc d’être explicité.
Exemple fictif : une équipe suit les ventes facturées, tandis qu’une autre présente les contrats signés. Les deux chiffres peuvent être justes, mais ils ne mesurent pas le même événement. Les afficher sous le même titre crée une contradiction apparente. Renommer les indicateurs et préciser leur période permet de comparer les tendances sans confondre les engagements futurs avec les revenus déjà comptabilisés.
Installer une revue mensuelle orientée vers l’action
Une revue peut suivre un ordre simple : vérifier la qualité des données, repérer les écarts, discuter de leurs causes et retenir les actions nécessaires. Les commentaires importants sont conservés avec le tableau. À la rencontre suivante, l’équipe examine ce qui a été réalisé et l’évolution des mesures, plutôt que de repartir de zéro.
Pour préparer le mandat, réunissez vos rapports financiers, les outils commerciaux ou opérationnels utilisés et les questions auxquelles ils répondent mal. Indiquez qui prépare actuellement les chiffres et combien de temps cela demande. Cette vue permet de distinguer un problème de présentation d’un problème de collecte. Le tableau de bord doit simplifier l’accès à l’information utile, avec un effort de production raisonnable.
Questions fréquentes
Vos questions sur ce service
Quels KPI suivre dans une PME?
Les KPI dépendent de vos priorités. Une PME peut suivre ses marges, ses créances échues, ses ventes ou ses délais de livraison, selon les décisions à prendre. Commencez par quelques mesures fiables, définies de façon constante, puis ajoutez un indicateur seulement lorsqu’il apporte une information utile à une action identifiée.
Comment mesurer la performance d’une entreprise?
La performance se mesure en comparant les résultats aux objectifs et aux ressources engagées. Il faut combiner des informations financières, commerciales et opérationnelles adaptées à votre activité. La lecture doit intégrer le contexte et les causes des écarts, afin de distinguer une amélioration durable d’un résultat ponctuel ou d’un simple décalage.
Comment créer un tableau de bord financier?
Définissez les décisions à soutenir, sélectionnez les indicateurs et documentez leurs calculs. Identifiez ensuite les sources, les périodes et les responsables de mise à jour. Testez les chiffres avec les rapports existants, puis organisez une revue régulière. La présentation doit faciliter les comparaisons et les actions, sans multiplier les informations secondaires.
Quels indicateurs permettent de mesurer la rentabilité?
La marge brute, la marge sur coûts variables et le résultat d’exploitation peuvent éclairer des aspects différents de la rentabilité. Leur définition doit préciser les revenus et les coûts retenus. Une analyse par produit, service ou mandat peut compléter la vue globale lorsque les données permettent une répartition suffisamment cohérente.
Combien d’indicateurs faut-il afficher?
Il n’existe pas de nombre valable pour toutes les entreprises. Retenez d’abord les mesures nécessaires aux décisions prioritaires et à votre capacité de suivi. Si un indicateur ne déclenche aucune question ni aucune action, examinez son utilité. Un tableau court, compris et régulièrement utilisé peut apporter plus qu’un rapport très dense.
Quelle différence entre un objectif et un KPI?
L’objectif décrit le résultat que vous souhaitez atteindre; le KPI sert à observer une dimension de sa progression. Une cible précise la valeur attendue et l’échéance. Par exemple, améliorer les encaissements est une intention, tandis que le montant des créances échues peut aider à suivre un aspect concret de cette amélioration.
Peut-on automatiser le tableau de bord?
Certaines données peuvent être reprises automatiquement lorsque les outils et les formats le permettent. Il faut toutefois valider les définitions, les connexions et les contrôles avant de se fier aux résultats. L’automatisation réduit certaines tâches de production, mais ne remplace pas l’analyse des anomalies ni la discussion des décisions.
À quelle fréquence suivre les indicateurs?
La fréquence dépend de la vitesse à laquelle l’information change et des actions possibles. Les liquidités peuvent demander un suivi rapproché, tandis que certaines marges sont mieux examinées mensuellement. Adaptez le rythme aux décisions, en évitant de recalculer trop souvent une mesure dont les données ne sont pas encore complètes.
Comment fixer des cibles réalistes?
Appuyez-vous sur vos résultats antérieurs, vos ressources, vos projets et les contraintes connues. Une cible doit être compréhensible et cohérente avec les moyens disponibles. Documentez les hypothèses et révisez-les lorsque le contexte change. Une comparaison sectorielle peut fournir un repère, mais elle ne remplace pas l’analyse de votre propre entreprise.
Quels documents apporter à la première rencontre?
Présentez les rapports que vous utilisez, les objectifs suivis et les décisions qui restent difficiles à prendre. Ajoutez un aperçu des outils et des personnes responsables des données. Ces éléments permettent d’évaluer la qualité des sources, de repérer les calculs à clarifier et de concevoir un tableau adapté à vos usages.
Des services complémentaires
Votre cabinet
Profivia, avec Sophie Laporte
Sophie Laporte, CPA, est la fondatrice de Profivia. Le cabinet accompagne les PME et les travailleurs autonomes en comptabilité, en gestion d’entreprise et en médiation commerciale.
Découvrir le cabinetRéférences utiles
Parlons de votre entreprise
Vos rapports contiennent beaucoup de chiffres, mais les priorités restent difficiles à voir? Présentez vos outils actuels et les décisions que vous souhaitez mieux suivre. Nous pourrons définir les indicateurs utiles, leurs calculs et un tableau de bord que votre équipe pourra comprendre et utiliser.